
Si vous pensez acheter votre première propriété, il y a de bonnes chances que vous ayez entendu ces six lettres dernièrement : CELIAPP.
Le Compte d’épargne libre d’impôt pour l’achat d’une première propriété est encore relativement récent. Pourtant, il fait déjà beaucoup parler de lui. Il combine notamment deux avantages qu’on associe habituellement à deux outils différents : une déduction fiscale à la cotisation et un retrait admissible non imposable.
Autrement dit, le gouvernement canadien a pris les meilleurs côtés du REER et du CELI afin d’aider les futurs propriétaires à accumuler leur mise de fonds plus facilement. Mais comment ça fonctionne concrètement?
Le CELIAPP, c’est quoi?
Comme le REER ou le CELI, le CELIAPP est un régime enregistré. Ce n’est pas un placement en soi. En effet, différents placements admissibles peuvent être détenus à l’intérieur du compte. Sa particularité se trouve surtout dans sa raison d’être : épargner en vue d’acheter ou de construire une première habitation.
Pour être admissible à l’ouverture d’un CELIAPP, il faut notamment :
- être résident du Canada;
- avoir au moins 18 ans;
- répondre à la définition d’acheteur d’une première habitation.
Cette dernière comporte des critères précis et ne signifie pas simplement « n’avoir jamais été propriétaire ». Vous pouvez consulter les critères d’admissibilité détaillés sur le site du gouvernement du Canada.
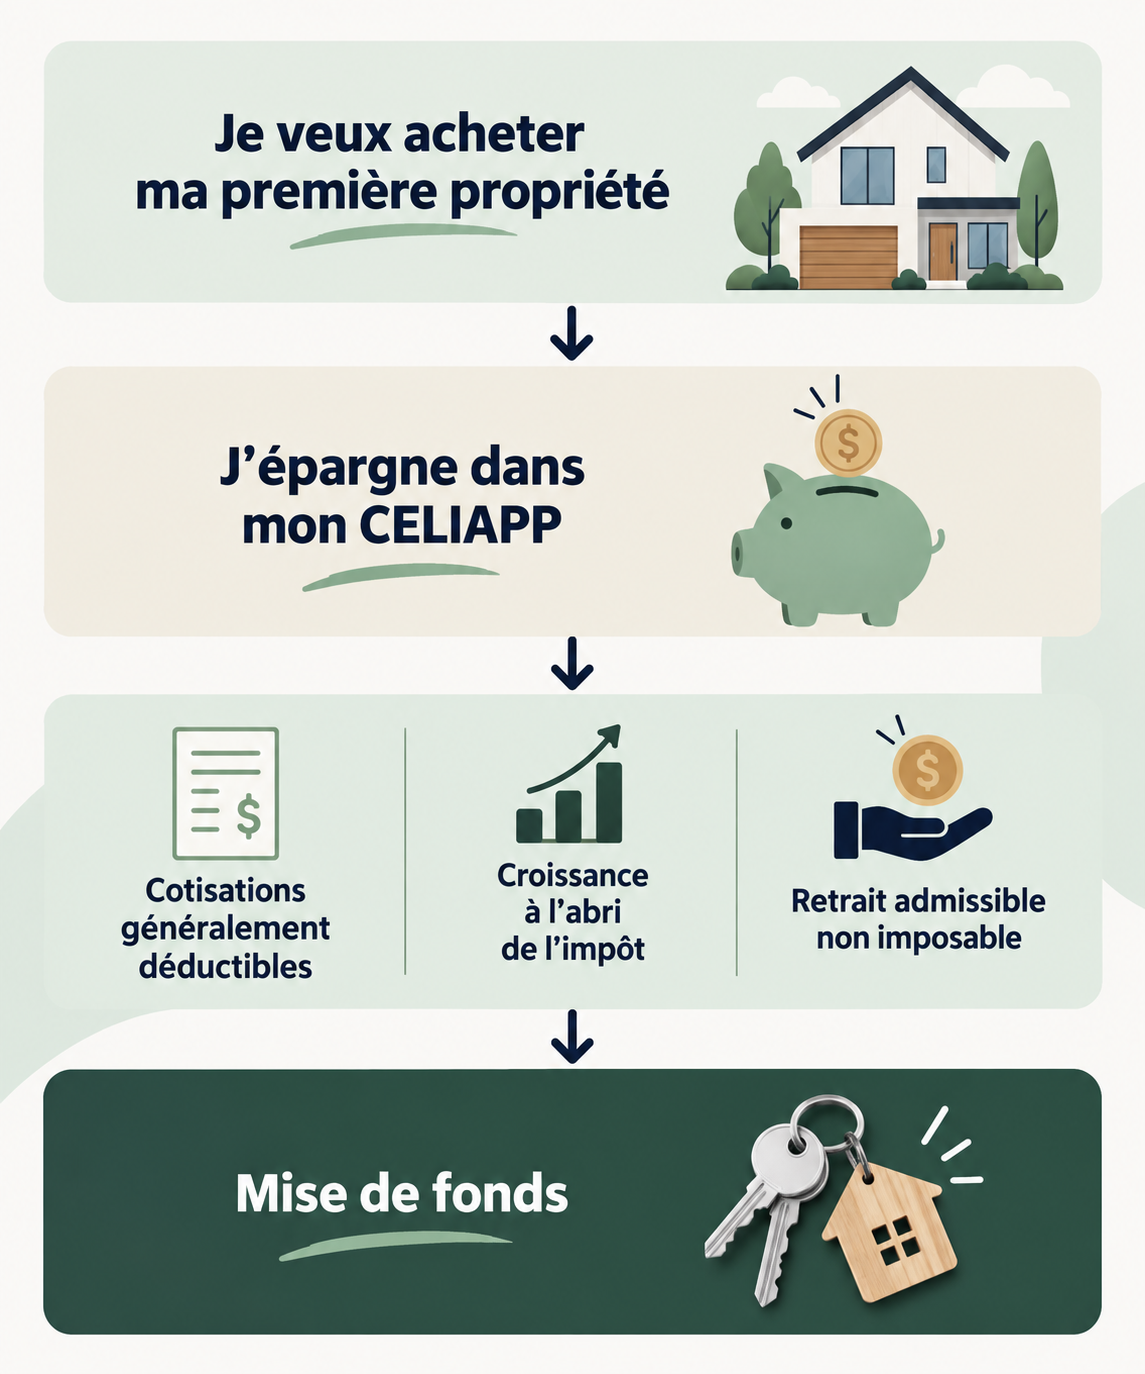
Le CELIAPP permet d’épargner en vue de l’achat d’une première propriété tout en profitant d’avantages fiscaux.
Pourquoi le CELIAPP est-il aussi intéressant?
D’abord, il emprunte certaines caractéristiques intéressantes du REER et du CELI. De plus, il peut être combiné au RAP.
- Les cotisations au CELIAPP sont déductibles du revenu imposable, comme avec un REER.
- Mais lorsqu’un retrait respecte les conditions pour l’achat d’une première propriété, le montant retiré n’est pas imposable et n’a pas à être remboursé, comme avec un CELI.
C’est cette combinaison qui explique une bonne partie de l’intérêt pour le CELIAPP.
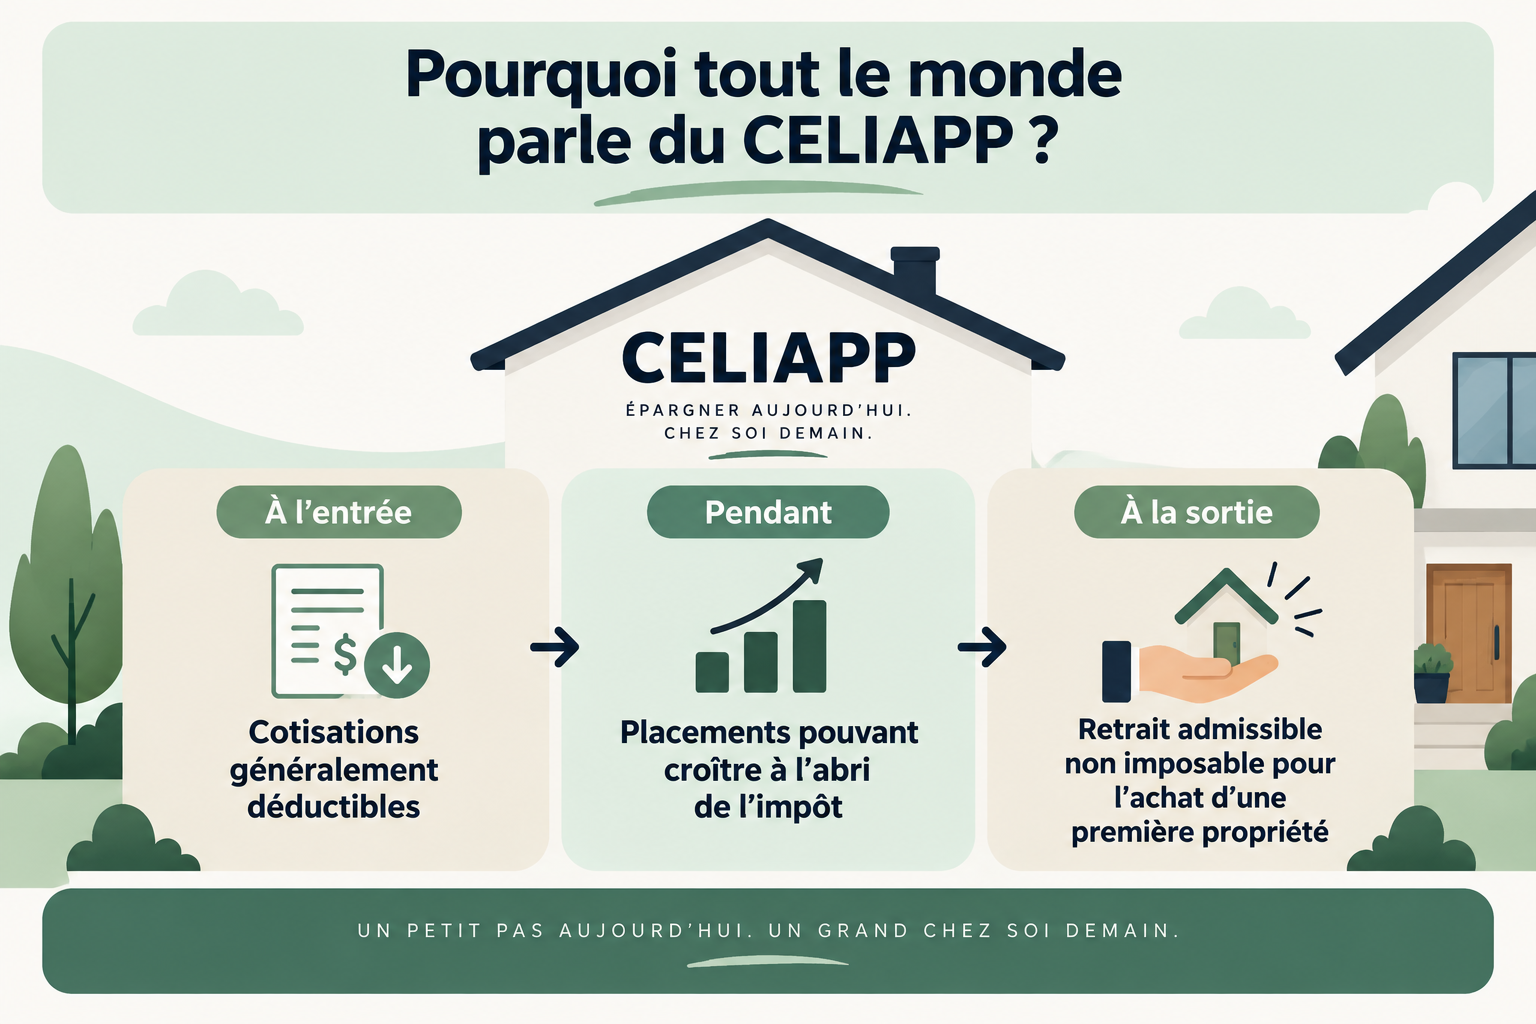
Le CELIAPP combine trois avantages pour épargner en vue d’une première propriété : déduction des cotisations, croissance à l’abri de l’impôt et retrait admissible non imposable.
Combien peut-on mettre dans un CELIAPP?
Les droits de participation sont de 8 000 $ lors de l’année d’ouverture du premier CELIAPP, avec un plafond à vie généralement fixé à 40 000 $. De plus, une partie des droits inutilisés peut également être reportée.
Il y a toutefois un détail particulièrement important : les droits commencent à s’accumuler seulement lorsqu’un premier CELIAPP est ouvert. Ça distingue notamment le CELIAPP du CELI, dont les droits s’accumulent automatiquement à partir du moment où une personne devient admissible.
Pour cette raison et d’autres, il peut être pertinent de s’informer sur le CELIAPP avant d’être activement à la recherche d’une propriété.
À VOIR AUSSI — Le CELIAPP expliqué par Megan
Et si je n’achète finalement pas de propriété?
Ouvrir un CELIAPP ne signifie pas que vous êtes obligé d’acheter une maison. En effet, votre projet peut changer avec le temps. Certaines possibilités permettent alors de transférer les sommes du CELIAPP vers un REER ou un FERR sans conséquence fiscale immédiate, lorsque les conditions sont respectées.
Le CELIAPP a justement été conçu avec cette possibilité en tête. Il peut donc demeurer pertinent même si l’achat n’est pas prévu à court terme.
CELIAPP, CELI ou REER : lequel choisir pour acheter une maison?
C’est là que la réponse devient moins universelle. Le CELIAPP est particulièrement intéressant pour les personnes qui désirent acheter leur première propriété. Toutefois, ça ne signifie pas automatiquement qu’il faut y placer chaque dollar disponible.
D’autres outils peuvent aussi entrer dans l’équation. Le CELI et le REER ont leurs propres règles et peuvent avoir une place dans la stratégie d’épargne. Par exemple, le REER peut être utilisé dans certaines circonstances pour l’achat d’une habitation grâce au Régime d’accession à la propriété (RAP).
La meilleure question n’est donc pas nécessairement : « Pourquoi n’ai-je pas de CELIAPP? » mais plutôt : « Quel outil correspond le mieux à mon projet, à mon échéancier et à ma situation? »
C’est exactement la philosophie derrière notre approche chez Services Financiers Daneault: commencer par le projet avant de choisir l’outil.
Ce qu’il faut retenir
Si on entend autant parler du CELIAPP depuis son arrivée, ce n’est pas simplement parce qu’il s’agit d’un nouvel acronyme financier. C’est surtout parce qu’il a été créé pour répondre à un projet très concret : aider les personnes admissibles à épargner pour l’achat d’une première propriété.
Son fonctionnement combine plusieurs avantages. D’abord, les cotisations sont généralement déductibles. Ensuite, l’argent peut être investi à l’intérieur du régime. Finalement, un retrait admissible pour l’achat d’une première habitation peut être effectué sans impôt.
Mais comme pour tous les outils financiers, comprendre son fonctionnement est une chose; déterminer comment l’intégrer à votre propre stratégie en est une autre.
Votre projet de propriété est peut-être encore dans deux, cinq ou dix ans. Ça ne veut pas nécessairement dire qu’il est trop tôt pour commencer à y penser.
Cet article présente de l’information générale à des fins éducatives. La situation financière et fiscale de chaque personne étant différente, une analyse personnalisée peut être nécessaire avant de prendre une décision. Pour obtenir votre propre analyse, prenez rendez-vous avec nous.